PKV beraten, nicht verkaufen
Die Reform in der gesetzlichen Krankenversicherung eröffnet neue Chancen für die Beratung in der privaten Krankenversicherung. Unser Autor Bastian Kunkel warnt davor, mit Angstmarketing Kundinnen und Kunden für ein schnelles Geschäft in die PKV zu drängen. Seriöse Beratung muss auch ein „Nein“ für die PKV kennen

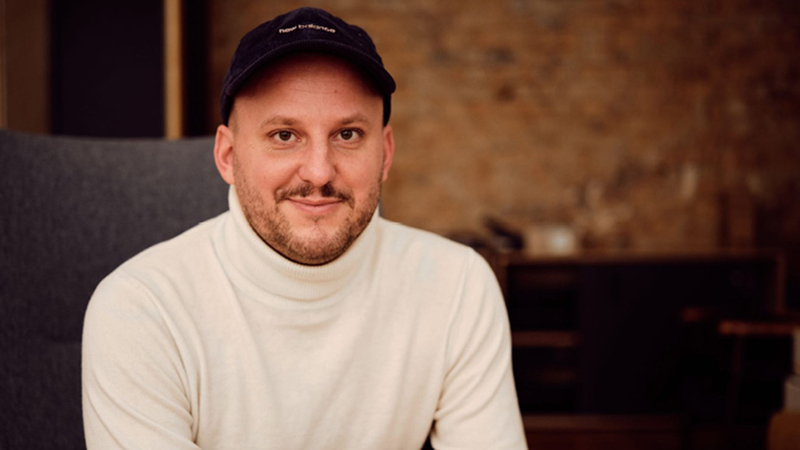
(Foto: Artur Derr)
Die Sache ist entschieden: Bundestag und Bundesrat haben das Gesetz zur Stabilisierung der Beitragssätze in der gesetzlichen Krankenversicherung (GKV-Beitragssatzstabilisierungsgesetz) beschlossen. Ab 2027 steigen bestimmte Zuzahlungen, der Zahnersatz-Zuschuss sinkt und die Beitragsbemessungsgrenze wird einmalig angehoben. Ab 2028 wird die beitragsfreie Familienversicherung eingeschränkt. Für viele Versicherte wird es teurer.
Für uns als Vermittler in der privaten Krankenversicherung (PKV) heißt das: mehr Verantwortung. Die Reform ist Anlass, noch genauer hinzuschauen, aber kein Signal, den Verkaufsdruck zu erhöhen. Seit Wochen ist die Gesundheitsreform überall Thema. Deshalb sprechen auch wir die Reform aktiv an. Sie betrifft unsere Kunden und unser Job ist es, Aufklärungsarbeit zu leisten. Doch es kommt auf das „Wie“ an, wenn du als Vermittler glaubwürdig bleiben willst.
Angstmarketing statt Beratung
Die Realität stellt sich aktuell aber ganz anders da. Die Vertriebsmaschinen laufen heiß, und die Story liest sich bei vielen gerade so: „Die GKV ist am Ende. Wechsle jetzt in die PKV, bevor es zu spät ist.“ Klingt nach Verkaufsschlager, ist aber Angstmarketing mit Ablaufdatum. Der Fokus liegt auf dem Tempo, nicht auf der Frage, ob die PKV überhaupt passt.
Bärendienst für die Branche
Frag dich ehrlich: Verkaufst du ein Gefühl von Dringlichkeit – oder eine Lösung, die wirklich passt? Wer aus jeder Gesetzesänderung einen PKV-Countdown bastelt, betreibt keine Beratung. Er betreibt Erntezeit. Und das fällt am Ende der ganzen Branche auf die Füße – auch denjenigen, die es besser machen. Wer einem verunsicherten Kunden pauschal die PKV andreht, ohne Einkommen, Gesundheitszustand, Beruf und Familienplanung zu prüfen, verkauft keinen Vertrag. Er verschiebt nur ein Problem – dorthin, wo es später jemand anderes lösen muss.
Nur ein Sachgrund mehr für die PKV
Das GKV-Beitragssatzstabilisierungsgesetz verändert vor allem die Ausgangslage – nicht das Einmaleins der PKV-Beratung. Ein junger, gesunder Angestellter mit stabilem Einkommen oberhalb der Versicherungspflichtgrenze hatte schon vorher gute Gründe für die PKV: mehr Leistung, individuelle Tarife und ein Beitrag ohne automatische Gehaltskopplung. Die Reform liefert jetzt ein weiteres sachliches Argument. Das ist aber kein Grund, die Platte mit der Weltuntergangsrhetorik aufzulegen.
Auch in Zukunft gilt: Die PKV passt nicht automatisch zu jedem. Bei Kinderwunsch, schwankendem Einkommen oder relevanten Vorerkrankungen kann die gesetzliche Krankenversicherung weiterhin die bessere Lösung sein. Ehrliche PKV-Beratung erkennst du nicht daran, wie überzeugend verkauft wird, sondern ob im Ergebnis auch ein „Nein“ möglich ist.
Der aktuelle Beitrag darf kein Köder sein
In der Praxis berichten uns bei „Versicherungen mit Kopf“ immer wieder Kundinnen und Kunden von ihrer ersten PKV-Beratung, in der nur der heutige Beitrag besprochen, nicht aber die finanzielle Situation in 20 oder 30 Jahren diskutiert wurde. Kein Einzelfall. Ein Muster.
Wer PKV-Kunden ernstnimmt, spricht deshalb von Anfang an über Beitragsentlastungstarife, die Wirkung von Altersrückstellungen und zusätzliche Altersvorsorge. Nicht als Verkaufslösung. Als Teil einer Strategie, die zum Kunden passen muss. Eine PKV, die heute günstig aussieht, aber ohne Blick auf morgen abgeschlossen wird, ist keine gute Beratung. Sie wird langfristig ein Problem.
Fazit
Das GKV-Beitragsstabilisierungsgesetz verändert auch die Rahmenbedingungen für die private Krankenkasse. Die Reform schafft echten Beratungsbedarf. Sie liefert sachliche Argumente für die PKV – ist aber kein Freibrief für Angstmarketing.
Mein Rat: Biete deinen Kundinnen und Kunden jetzt Substanz statt Panik. Und sag offen, wann eine private Krankenversicherung nicht passt. Du wirst nicht der lauteste Berater am Markt sein – aber möglicherweise der, den Kundinnen und Kunden auch in 20 Jahren noch mit gutem Gewissen weiterempfehlen.

Weitere Artikel

„Cyberversicherungen sind mehr als nur eine Police“

Erfahrungswissen für die Zukunft bewahren