Bester Schutz fürs Eigenheim
Wer auf die Absicherung gegen Naturgefahren verzichtet, riskiert den finanziellen Ruin. Ein neues Rating der Analysten von Franke und Bornberg für Wohngebäudepolicen zeigt, welche Produkte am Markt top sind. Die Experten nahmen fast 400 Tarife von 84 Versicherern unter die Lupe.
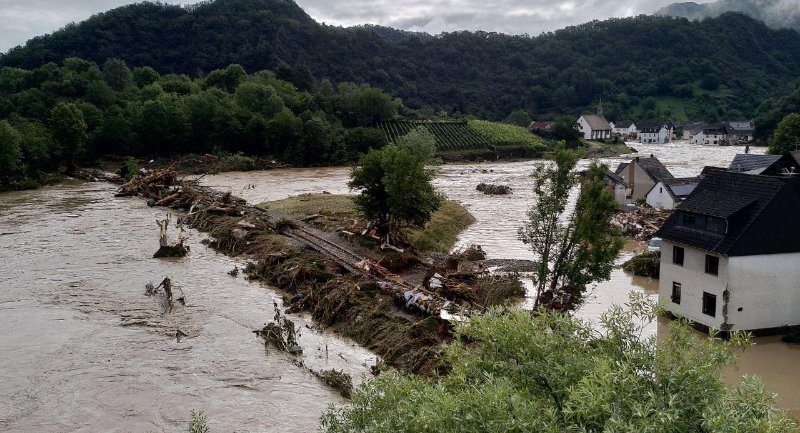
(Foto: Martin Seifert)
Vermittler haben beim Elementarschutz die Nase vorn.
Fünf Jahre nach der großen Flutkatastrophe im Ahrtal ist der Versicherungsvertrieb deutlich weiter als die Politik. Während die Bundesregierung um die exakte Ausgestaltung einer verpflichtenden Elementarschadenversicherung ringt, bieten neun von zehn Vermittlerinnen und Vermittler ihrer Kundschaft eine Wohngebäudeversicherung standardmäßig nur noch mit Elementarschutz an. Das ergab das AfW-Vermittlerbarometer, das der Bundesverband Finanzdienstleistung seit 18 Jahren durchführt.
Keine Bevormundung: Vertrieb setzt auf Wahlfreiheit.
Deutlich differenzierter ist das Bild bei der Frage nach einer Versicherungspflicht: 53 Prozent befürworten sie, 23 Prozent lehnen sie ab, 19 Prozent beziehen keine Position. Aus Sicht des AfW spricht diese Uneinigkeit unter den Vermittlerinnen und Vermittlern gegen einen starren Zwang und für ein gut ausgestaltetes Opt-out-Modell bei der Elementarschadenversicherung. „Die Wahlfreiheit ist der entscheidende Punkt. Ein Opt-out verbreitert den Schutz, ohne die Eigentümer zu bevormunden – aber nur, wenn Belehrung und Dokumentation für die Beratung klar und praktikabel geregelt sind“, sagt AfW-Vorstand Frank Rottenbacher. „Und wer sich bewusst gegen den Schutz entscheidet, darf im Schadenfall nicht auf die Hilfe des Staates zählen – sonst zahlen am Ende die Vorsorgenden für die anderen mit.“ Außerdem müsse es eine staatliche Rückversicherung für Großschäden geben, die sich nicht privat absichern lassen.
Branchenverband legt Gesamtkonzept vor.
Eine allgemeine Versicherungspflicht lehnt der AfW ab – im Neugeschäft wie im Bestand. Auch der Gesamtverband der Versicherer (GDV) argumentiert gegen eine reine Pflichtversicherung. Das Konzept der Versicherungswirtschaft ist ein Dreiklang aus Opt-out-Versicherungsschutz, verbindlicher Prävention und staatlicher Partnerschaft bei Extremrisiken.
Jüngste Marktdaten des GDV belegen, wie wichtig eine verbindliche Einbeziehung des Elementarschutzes in die Wohngebäudeversicherung ist: Ende 2025 waren erst 59 Prozent der Wohngebäude in Deutschland gegen Elementarschäden versichert. Angesichts der gewaltigen Kosten, die Naturkatastrophen verursachen können, ist die Dichte der Policen deutlich zu gering. Allein in den vom Hochwasser 2021 betroffenen Gebieten haben die Versicherer bislang rund 8,75 Milliarden Euro an Schäden reguliert, so der GDV.
Entscheidend ist die Kombination.
Doch nicht nur angesichts zunehmender Extremwetterereignisse schützt eine leistungsstarke Absicherung der eigenen oder auch vermieteten Immobilie vor dem finanziellen Ruin. Eine Wohngebäudeversicherung kommt für Schäden durch Feuer, Leitungswasser, Sturm und Hagel auf, ergänzt um Bausteine für weitere Elementargefahren. Zu diesen Risiken gehören Überschwemmung des Grundstücks durch Starkregen oder Ausufern von Gewässern, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck und Lawinen. Den Elementarschutz bieten die meisten Versicherer nur in Kombination mit einem der anderen drei Leistungsbereiche an – eine Selbstbeteiligung ist dafür üblich.
Analysten nehmen fast 400 Tarife unter die Lupe.
Die renommierte Ratingagentur Franke und Bornberg hat auch in diesem Jahr den Markt für Wohngebäudeversicherungen analysiert. Dabei kamen 373 Tarife von 84 Versicherern unter die Lupe der Experten. Das Ergebnis ist durchwachsen: Nur jeder fünfte Tarif schneidet „hervorragend“ ab und erreicht die Bestnote „FFF+“. Jedes zehnte Angebot fällt mit der Note „mangelhaft“ oder „ungenügend“ durch. Die Qualität in der Wohngebäudeversicherung steigt aber dennoch, so Franke und Bornberg. Im Vergleich zum Vorjahr erreichen mehr Tarife die Spitzengruppe und weniger fallen durch.
Tarife mit unterdurchschnittlicher Bewertung scheitern häufig an Leistungen für Rohrbruch bei Ab- und Zuleitungsrohren, an der Beseitigung umgestürzter Bäume und der Wiederaufforstung sowie an der Dekontamination von Erdreich. Auch der Diebstahlschutz für Gebäudezubehör und Wärmepumpen und der Schutz vor Gebäudebeschädigungen durch Dritte, etwa Einbruch oder Graffiti, fallen häufig lückenhaft aus. Weitere Schwachstellen zeigen sich bei grober Fahrlässigkeit, Schäden durch Tiere, Sachverständigenkosten, Seng- und Schmorschäden sowie Hotelkosten, resümieren die Ratingexperten aus Hannover.
Details, die im Schadenfall zählen.
Franke und Bornberg verzichtet beim Rating von Wohngebäudeversicherungen auf die Kategorien Grund-, Standard- und Topschutz. Die Tarife werden nach einem einheitlichen Katalog bewertet: Seit diesem Jahr fließen 82 Kriterien in die Bewertung ein. Neu ist, dass für die Höchstnote der Selbstbehalt bei Elementarschäden 10.000 Euro nicht übersteigen darf. Die Obergrenze wurde aus Sicht der Experten erforderlich, weil inzwischen der Elementarschutz bei einigen Anbietern an Selbstbehalte in bis zu sechsstelliger Höhe geknüpft wird – ein finanzielles Risiko, das viele Versicherte im Ernstfall möglicherweise gar nicht tragen können.
Weitere Mindeststandards, die erstklassig bewertete Tarife erfüllen müssen, sind der Verzicht auf eine separate Kündigung des Ableitungsrohr-Schutzes oder einer Mindestleistung von 20.000 Euro bei Einbruchschäden. „Bei der Wohngebäudeversicherung entscheiden oft einzelne Klauseln darüber, ob ein Schaden am Ende vollständig reguliert wird. Wer nur auf den Beitrag schaut, übersieht genau die Details, die im Schadenfall zählen“, sagt Michael Franke, Gründer und Geschäftsführer von Franke und Bornberg.
Wohngebäudeversicherung mit Elementarschutz: die Top-Tarife der Branche
Die Ratingagentur Franke und Bornberg hat 373 Tarife von 84 Versicherern anhand von 82 Kriterien durchleuchtet und bewertet. 76 Tarife erzielen die Höchstnote FFF+ (hervorragend), weitere 100 werden mit FFF (sehr gut) bewertet. Eine Reihe von Wohngebäudeversicherern bietet mehr als einen hervorragenden oder sehr guten Tarif. Die Tabelle zeigt von jedem Anbieter nur einen Tarif.


Weitere Artikel

Kfz-Kundenwanderung 2025: rund
1,7 Millionen Verträge gewechselt

Unfallversicherung: Skifahrer auf Kollisionskurs